
मुद्रा, बचत एवं साख
रीना के पास गेहूँ है और उसे जूते चाहिए। जूते वाला गेहूँ न चाहे, तो दोनों का सौदा अटक जाता है। मुद्रा हो, तो रीना गेहूँ किसी को भी बेच सकती है और मिले रुपयों से किसी दूसरे दुकानदार से जूते खरीद सकती है। अब बेचना और खरीदना एक ही व्यक्ति से करना जरूरी नहीं रहता।
इस अध्याय में आप वस्तु-विनिमय की कठिनाइयाँ, मुद्रा के कार्य, बचत और निवेश, और साख तथा भुगतान के साधन पढ़ेंगे। चेक, ATM कार्ड और बैंक का ऋण आपने घर में देखे-सुने होंगे, यहाँ उनके पीछे का अर्थशास्त्र समझेंगे।
1. वस्तु-विनिमय क्या है?
मुद्रा का उपयोग किए बिना एक वस्तु के बदले सीधे दूसरी वस्तु लेने-देने को वस्तु-विनिमय कहते हैं। गेहूँ देकर चावल लेना या कपड़े के बदले तेल लेना इसके उदाहरण हैं। गाँव में फेरीवाले को अनाज देकर सब्ज़ी लेना आपने भी देखा होगा।
पर ऐसा सौदा तभी होता है जब दोनों की जरूरतें आपस में मिल जाएँ। गेहूँ वाले को जूते चाहिए और जूते वाले को गेहूँ, तभी बात बनेगी। इसे आवश्यकताओं (इच्छाओं) का दोहरा संयोग कहते हैं। बड़े बाजार में हर बार ऐसा साथी ढूँढ़ना बहुत कठिन है।
2. वस्तु-विनिमय की छह कठिनाइयाँ
| कठिनाई | समस्या का सरल उदाहरण |
|---|---|
| दोहरे संयोग का अभाव | जूते वाला गेहूँ नहीं चाहता। |
| सामान्य मूल्य-मापक का अभाव | एक गाय के बदले कितना कपड़ा उचित है? |
| मूल्य संचय की कठिनाई | फल और दूध लंबे समय तक नहीं बचते। |
| विभाजन की कठिनाई | छोटी खरीद के लिए गाय को टुकड़ों में नहीं बाँट सकते। |
| भविष्य के भुगतान की कठिनाई | बाद में लौटाई गई वस्तु की गुणवत्ता और मूल्य बदल सकते हैं। |
| मूल्य हस्तांतरण की कठिनाई | जमीन या भारी वस्तु दूर ले जाना कठिन है। |
इन कठिनाइयों के कारण वस्तु-विनिमय में समय और मेहनत बहुत लगती थी। आज लिया एक बोरा धान छह महीने बाद लौटाना हो, तो धान कैसा हो और कितना, इसी पर झगड़ा हो सकता था।
3. मौद्रिक विनिमय से सुविधा
मौद्रिक प्रणाली में वस्तु या सेवा मुद्रा के बदले बेची जाती है और मुद्रा देकर खरीदी जाती है। यानी एक सौदा दो हिस्सों में बँट जाता है: पहले बिक्री, फिर खरीद। किसान अपना अनाज मंडी में बेचता है और मिले रुपयों से कस्बे के बाजार में जहाँ से चाहे, जो चाहे खरीद लेता है। इस तरह मुद्रा सबके लिए एक सामान्य माध्यम बन जाती है।
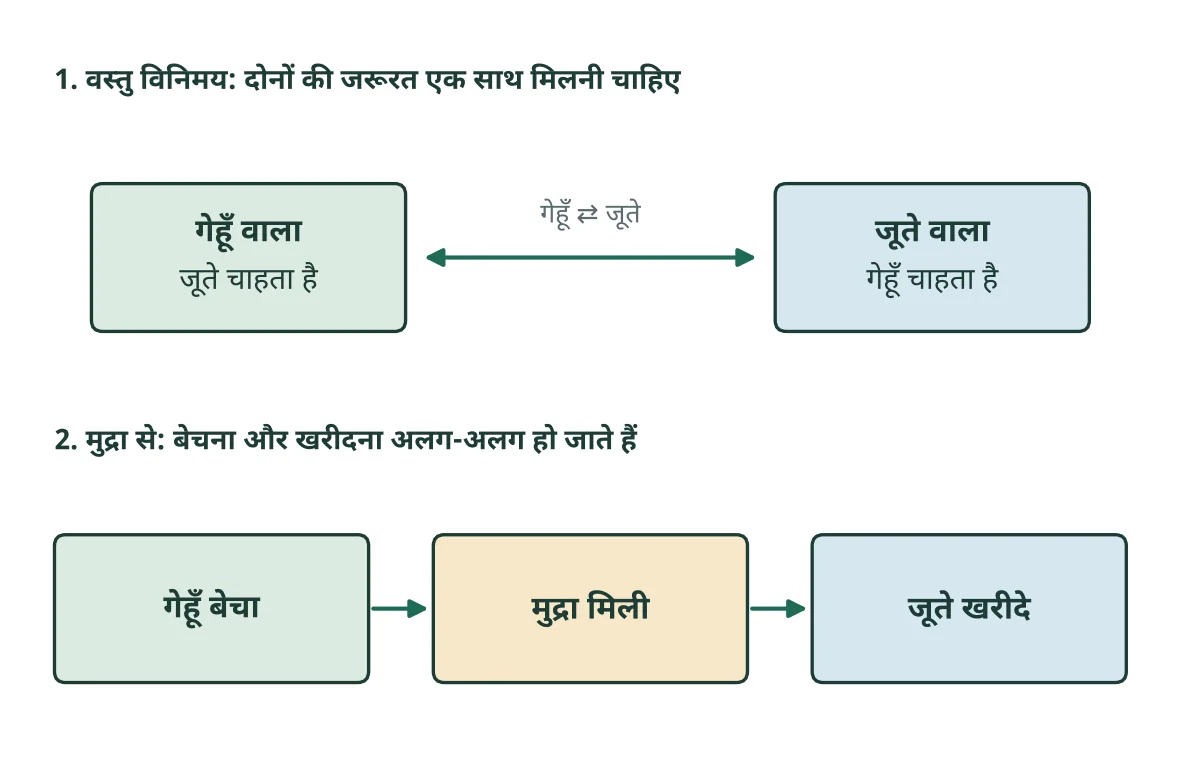
वस्तु-विनिमय में गेहूँ वाले को ऐसा व्यक्ति ढूँढ़ना पड़ता है जिसके पास जूते हों और जिसे गेहूँ भी चाहिए। मुद्रा से यह शर्त हट जाती है: गेहूँ एक व्यक्ति को बेचकर जूते किसी दूसरे से खरीदे जा सकते हैं।
4. मुद्रा का अर्थ और सामान्य स्वीकृति
मुद्रा वह वस्तु है जिसे सब लोग विनिमय और भुगतान के माध्यम के रूप में स्वीकार करते हैं। नोट तो छपा हुआ कागज़ है। उसकी कीमत इसलिए है कि दुकानदार, किसान, बस कंडक्टर, सब उसे ले लेते हैं। पुस्तक में हार्टले विदर्स की परिभाषा दी गई है: "मुद्रा वह है जो मुद्रा का कार्य करे।" यानी मुद्रा को उसके कार्यों से पहचाना जाता है।
मुद्रा के चार प्रमुख कार्य हैं: विनिमय का माध्यम, मूल्य का मापक, मूल्य का संचय और विलंबित (भविष्य के) भुगतान का मान। आज नकद के साथ बैंक में जमा राशि से भी भुगतान होता है। चेक और कार्ड उसी जमा राशि या बैंक के उधार को खर्च करने के साधन हैं।
5. विनिमय का माध्यम और मूल्य का मापक
मजदूर शाम को मजदूरी के रुपये पाता है और उन्हीं से राशन खरीदता है। मुद्रा ने उसकी मेहनत की बिक्री और राशन की खरीद को जोड़ दिया। यही विनिमय का माध्यम वाला काम है, जिससे दोहरे संयोग की कठिनाई दूर होती है।
दुकान में किताब 100 रुपये की है और बैग 400 रुपये का। एक ही इकाई में कीमत होने से तुरंत समझ आता है कि बैग किताब से चार गुना महँगा है। वस्तु-विनिमय में पूछना पड़ता था कि एक बैग कितने किलो चावल के बराबर है। रुपये में कीमत बताना मुद्रा का मूल्य का मापक वाला काम है।
ये दोनों मुद्रा के प्राथमिक कार्य हैं। कीमत बताना मापक का काम है और उस कीमत को चुकाना माध्यम का काम।
6. भविष्य का भुगतान और मूल्य संचय
मान लीजिए किसी ने किराना दुकान से आज 2,000 रुपये का सामान उधार लिया और अगले महीने रुपये में चुकाना तय हुआ। यहाँ मुद्रा भविष्य के कर्ज़ को नापने की इकाई है, यानी विलंबित भुगतान का मान। ऐसे सौदे में राशि, ब्याज और चुकाने की तारीख साफ़ होनी चाहिए।
मुद्रा का एक और काम है मूल्य का संचय। आज की आय का कुछ भाग बचाकर बाद में खर्च किया जा सकता है, क्योंकि रुपया फल या दूध की तरह सड़ता नहीं। पर कीमतें बढ़ने पर उतने ही रुपयों में कम सामान आता है, यानी मुद्रा की क्रयशक्ति घटती है। संचय और विलंबित भुगतान, ये दोनों मुद्रा के गौण कार्य हैं।
7. मुद्रा का आर्थिक महत्व
मुद्रा से उपभोक्ता अलग-अलग दुकानों से अपनी जरूरत की चीज़ें खरीद पाता है। उत्पादक कच्चा माल और मजदूर जुटाता है और लागत, बिक्री तथा लाभ का हिसाब रुपये में रखता है। बचत करना, उधार लेना-देना और पैसा एक जगह से दूसरी जगह भेजना भी आसान हो जाता है। दूसरे राज्य में काम करने वाला मजदूर हर महीने घर पैसा भेज देता है। नतीजा यह हुआ कि व्यापार बढ़ा और लोग अलग-अलग कामों में विशेषज्ञ बन पाए।
मुद्रा पूँजी को तरलता भी देती है। तरलता का अर्थ है किसी संपत्ति को जल्दी और बिना नुकसान के भुगतान लायक रूप में बदल पाना। नकद सबसे अधिक तरल है। जमीन कम तरल है, क्योंकि उसे बेचकर पैसा पाने में समय लगता है।
8. मुद्रा का विकास और देशों की मुद्राएँ
पुस्तक के अनुसार मुद्रा का विकास इस क्रम में हुआ: वस्तु-विनिमय, वस्तु-मुद्रा, धातु मुद्रा, सिक्के, पत्र-मुद्रा (कागजी नोट) और साख मुद्रा। शुरू में अनाज या पशु जैसी वस्तुएँ विनिमय का माध्यम बनीं, जिसे वस्तु-मुद्रा कहते हैं। बाद में एक जैसे सिक्कों और नोटों ने लेन-देन आसान कर दिया।
भारत की मुद्रा रुपया, बांग्लादेश की टका, रूस की रूबल और इराक की दीनार है। नेपाल और पाकिस्तान की मुद्रा भी रुपया कहलाती है, पर ये अपने-अपने देश की मुद्राएँ हैं और इनका मूल्य भारतीय रुपये से अलग है।
9. वैध मुद्रा और उसे जारी करने वाली संस्था
भारत में बैंकनोट भारतीय रिजर्व बैंक (RBI) जारी करता है। पर एक रुपये का नोट और सभी सिक्के भारत सरकार (वित्त मंत्रालय) जारी करती है, और उन्हें लोगों तक पहुँचाने का काम RBI करता है। बोर्ड परीक्षा में यह बात पूछी जा चुकी है, इसलिए इसे ठीक से याद कर लीजिए।
विधिग्राह्य मुद्रा वह नोट या सिक्का है जिसे कानून के अनुसार भुगतान में लेने से कोई मना नहीं कर सकता। चेक या बैंक ड्राफ्ट भुगतान के साधन हैं, विधिग्राह्य मुद्रा नहीं। इसीलिए दुकानदार चाहे तो चेक लेने से मना कर सकता है।
10. बैंक जमा और भुगतान के साधन
माँग जमा बैंक में रखी वह राशि है जिसे खाताधारक जब चाहे निकाल सकता है। चेक, कार्ड या ऑनलाइन हस्तांतरण से इसी जमा का उपयोग भुगतान में होता है। इसलिए चेक उतने का ही चलता है जितना खाते में है। खाता खाली हो और कोई 5,000 रुपये का चेक काट दे, तो बैंक उसे बिना भुगतान लौटा देगा।
पुस्तक चेक और ड्राफ्ट को साख-पत्रों में रखती है। बैंक लोगों की जमा के आधार पर ऋण देते हैं और इस तरह साख का सृजन करते हैं। कितना ऋण दिया जा सकता है, यह बैंक की पूँजी, नियम, जोखिम और ऋण की माँग से तय होता है।
11. ATM, डेबिट कार्ड, क्रेडिट कार्ड और कोर बैंकिंग
ATM का पूरा नाम Automated Teller Machine (स्वचालित टेलर मशीन) है। इससे ग्राहक दिन हो या रात, कभी भी नकद निकाल सकता है और खाते की जानकारी जैसी कुछ दूसरी सेवाएँ भी ले सकता है। डेबिट कार्ड से भुगतान खाते में जमा अपनी राशि से होता है। क्रेडिट कार्ड से बैंक की तय सीमा तक उधार लेकर भुगतान होता है, जो बाद में चुकाना पड़ता है।
बोलचाल में इन कार्डों को प्लास्टिक मुद्रा कहते हैं। कोर बैंकिंग में बैंक की सभी शाखाएँ एक केंद्रीय कंप्यूटर व्यवस्था से जुड़ी होती हैं। इसलिए पटना में खुले खाते से आप गया की शाखा में भी लेन-देन कर सकते हैं। अपना कार्ड नंबर, PIN या OTP कभी किसी अनजान व्यक्ति को मत बताइए।
12. बचत का अर्थ और सूत्र
आय का जो भाग उपभोग पर खर्च नहीं होता, वह बचत है। यहाँ आय, उपभोग व्यय और बचत है। तीनों एक ही अवधि के होने चाहिए।
मासिक आय 20,000 रुपये हो और घर चलाने में 16,000 रुपये खर्च हों, तो बचत 4,000 रुपये है। यह बचत गुल्लक में रखे नोट भी हो सकती है और बैंक में जमा भी।
पुस्तक टिकाऊ वस्तुओं पर खर्च को भी बचत में गिनती है, जिससे भ्रम हो सकता है। घर में उपयोग के लिए खरीदा फ्रिज टिकाऊ उपभोग वस्तु है, जबकि उत्पादन के लिए खरीदी नई मशीन निवेश है।
13. धनात्मक, शून्य और ऋणात्मक बचत
उपभोग आय से कम हो तो बचत धनात्मक, बराबर हो तो शून्य और अधिक हो तो ऋणात्मक होती है। तब अतिरिक्त खर्च पुरानी बचत से या उधार लेकर पूरा करना पड़ता है, जैसा शादी-ब्याह या इलाज वाले महीने में बहुत से घरों में होता है।
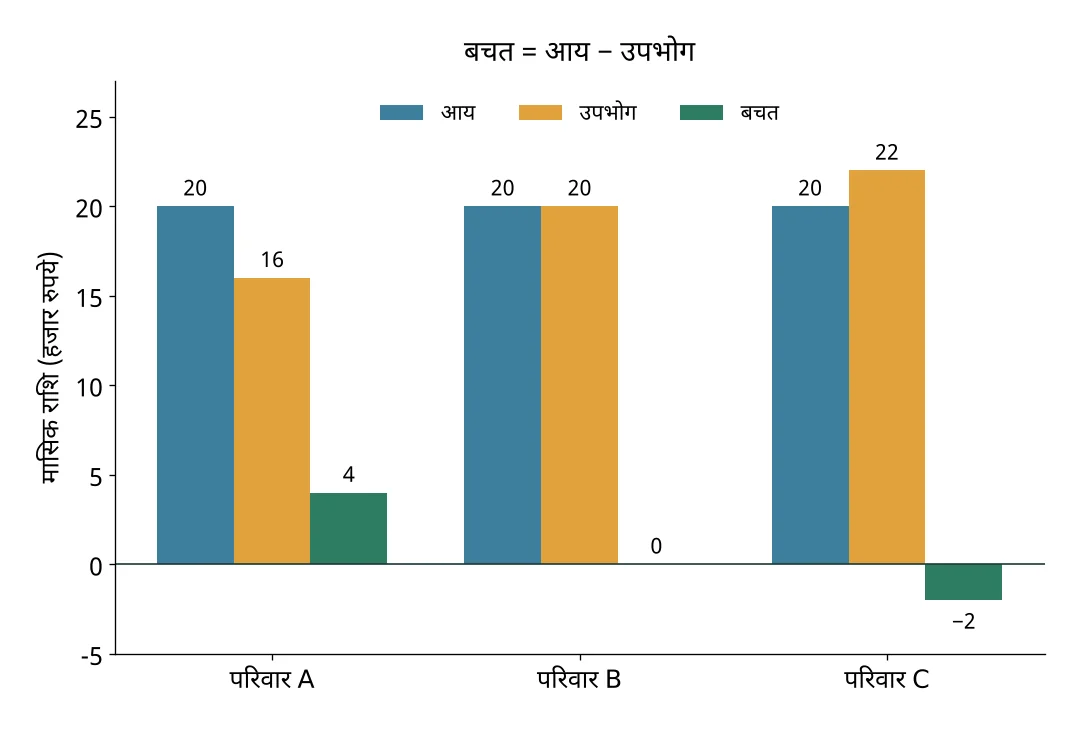
तीनों परिवारों की मासिक आय 20 हजार रुपये है, पर उपभोग अलग होने से बचत भी अलग है। परिवार C आय से ज्यादा खर्च करता है, इसलिए उसकी बचत −2 हजार है, यानी उसे उधार लेना पड़ता है या पुरानी बचत घटती है।
14. बचत को प्रभावित करने वाले तत्व
कोई परिवार कितना बचा पाएगा, यह कई बातों पर निर्भर है: आय का स्तर, जरूरी खर्च, परिवार में आश्रित सदस्यों की संख्या, कीमतें, भविष्य की जरूरतें और बैंक जैसी सुविधाओं तक पहुँच। घर में कोई लंबे समय से बीमार हो या कमाई का भरोसा न हो, तो बचत घट जाती है। आय बढ़ने पर बचाने की क्षमता बढ़ती है।
लोग बचाते क्यों हैं? बच्चों की पढ़ाई, बेटी की शादी, बुढ़ापा और बीमारी जैसी जरूरतों के लिए। पास में बैंक की सुरक्षित सुविधा हो तो बचत करना आसान होता है। ब्याज दर भी बचत पर असर डालती है।
15. बचत, निवेश और पूँजी निर्माण
बचत आय का वह भाग है जो उपभोग पर खर्च नहीं हुआ। निवेश का अर्थ है नई मशीन, भवन, उपकरण और माल के भंडार जैसी पूँजीगत वस्तुओं में वृद्धि, जिसे पूँजी निर्माण भी कहते हैं। गाँव का परिवार बैंक में पैसा जमा करता है, बैंक उसे कारखाने को ऋण देता है और कारखाना नई मशीन खरीदता है। इस तरह बचत बैंकों के रास्ते निवेश बनती है।
सरकार और विदेशी व्यापार के बिना सरल दो-क्षेत्र मॉडल में और , दोनों सही हैं। इसलिए:
यानी पूरी अर्थव्यवस्था के संतुलन में कुल बचत कुल निवेश के बराबर होती है। यह पूरे देश के जोड़ की बात है: बचाता कोई और है, मशीन कोई और खरीदता है।
16. साख और ऋण के दो पक्ष
साख का सामान्य अर्थ है विश्वास। गाँव की किराना दुकान पर कई परिवारों का खाता चलता है: सामान आज ले लिया, पैसे महीने के अंत में दे दिए। अर्थशास्त्र में भरोसे पर टिकी इसी व्यवस्था को साख कहते हैं, जिसमें आज धन, वस्तु या सेवा मिलती है और उसका भुगतान बाद में तय शर्तों पर होता है। उधार देने वाला ऋणदाता और लेने वाला ऋणी कहलाता है। उधार ली गई मूल राशि मूलधन है, जिस पर ब्याज देना होता है।
ऋण के दो पक्ष हैं। एक कारीगर ऋण लेकर कपड़ा खरीदता है और तैयार सामान बेचकर ऋण चुका देता है। पर बिक्री कम हो या ब्याज बहुत ऊँचा हो, तो वही ऋण बोझ बन जाता है, क्योंकि चुकाना तो हर हाल में है।
17. साख के आधार: चार C और अवधि
पुस्तक साख के ये आधार बताती है: विश्वास, चरित्र, चुकाने की क्षमता, पूँजी या संपत्ति, और ऋण की अवधि। याद रखने के लिए इन्हें चार C कहते हैं: Confidence (विश्वास), Character (चरित्र), Capacity (चुकाने की क्षमता) और Capital (पूँजी)। इनके साथ ऋण की अवधि भी देखी जाती है।
जमीन या गहना गिरवी रखना ऋण के प्रकार पर निर्भर है, कुछ ऋणों में पड़ता है, कुछ में नहीं। बैंक आय और कागजात भी देखता है, इसलिए जिसकी आय पक्की न हो या कागजात कम हों, उसे ऋण मिलने में कठिनाई होती है।
18. ऋण की शर्तें और साधारण ब्याज
ऋण लेने से पहले मूलधन, ब्याज की दर, अवधि, किस्त की तारीख, दूसरे शुल्क और जमानत की शर्तें देख लीजिए। ब्याज की दर तो खास ध्यान से पढ़िए, क्योंकि 2% मासिक और 2% वार्षिक में बहुत बड़ा अंतर है। गिरवी रखी संपत्ति ऋण न चुकाने पर जब्त भी हो सकती है।
अभ्यास के लिए मान लीजिए मूलधन , वार्षिक साधारण ब्याज दर प्रतिशत और समय वर्ष है:
यहाँ ब्याज और कुल भुगतान है। 10,000 रुपये पर 10% वार्षिक दर से एक वर्ष का ब्याज 1,000 रुपये और कुल भुगतान 11,000 रुपये होगा।
19. चेक और बैंक ड्राफ्ट
चेक खाताधारक द्वारा अपने बैंक को दिया गया लिखित आदेश है कि उसके खाते से लिखी हुई राशि बताए गए व्यक्ति को दे दी जाए। चेक तभी पास होता है जब खाते में पर्याप्त राशि हो।
बैंक ड्राफ्ट बैंक खुद जारी करता है। ग्राहक पहले राशि बैंक को देता है, फिर बैंक उतनी राशि का ड्राफ्ट बनाकर देता है। भुगतान की जिम्मेदारी बैंक की है, इसीलिए पहले कई स्कूल, कॉलेज और परीक्षा संस्थाएँ फ़ीस चेक के बजाय ड्राफ्ट से माँगती थीं। अब ड्राफ्ट कम चलते हैं, क्योंकि ज्यादातर फ़ीस UPI, नेट बैंकिंग या कार्ड से ऑनलाइन जमा हो जाती है।
| आधार | चेक | बैंक ड्राफ्ट |
|---|---|---|
| जारी करने वाला | खाताधारक | बैंक |
| राशि का आधार | खाते से भुगतान का आदेश | पहले जमा की गई राशि के आधार पर बैंक का आदेश |
| भुगतान का भरोसा | खाते में राशि होने पर निर्भर | बैंक की जिम्मेदारी, इसलिए अधिक भरोसेमंद |
20. अन्य साख-पत्र और अधिविकर्ष
पुस्तक में साख-पत्रों की सूची है: चेक, विनिमय बिल, बैंक ड्राफ्ट, हुंडी, प्रतिज्ञा-पत्र, यात्री चेक, पुस्तकीय साख और साख प्रमाण-पत्र। प्रतिज्ञा-पत्र में निश्चित राशि चुकाने का लिखित वादा होता है, जबकि विनिमय बिल में किसी को भुगतान करने का लिखित आदेश। हुंडी भारत के व्यापारियों का पुराना देसी साख-पत्र है, जिससे वे बिना नकद ढोए दूर लेन-देन करते थे। यात्री चेक अब बहुत कम चलते हैं।
अधिविकर्ष (ओवरड्राफ्ट) बैंक की वह सुविधा है जिसमें ग्राहक तय सीमा तक अपने खाते में जमा राशि से अधिक निकाल सकता है। यह साख-पत्र नहीं, एक तरह का ऋण है।
वस्तु-विनिमय का अर्थ
प्रश्न 1. वस्तु-विनिमय को उदाहरण से समझाइए। (2 अंक)
उत्तर:
मुद्रा के बिना एक वस्तु के बदले सीधे दूसरी वस्तु लेने-देने को वस्तु-विनिमय कहते हैं। जैसे गेहूँ देकर बदले में कपड़ा लेना। इस सौदे के लिए जरूरी है कि दोनों पक्षों को एक-दूसरे की वस्तु चाहिए हो।
दोहरे संयोग की कठिनाई
प्रश्न 2. दोहरे संयोग की कठिनाई क्या है? (2 अंक)
उत्तर:
वस्तु-विनिमय में जिस व्यक्ति की वस्तु हमें चाहिए, उसे भी हमारी वस्तु चाहिए होनी चाहिए। अगर जूते वाले को गेहूँ नहीं चाहिए, तो गेहूँ वाला उससे जूते नहीं ले पाएगा। यही आवश्यकताओं के दोहरे संयोग का अभाव है।
मुद्रा के प्राथमिक कार्य
प्रश्न 3. मुद्रा के प्राथमिक कार्य लिखिए। (2 अंक)
उत्तर:
- विनिमय का माध्यम: वस्तु या सेवा बेचकर मुद्रा मिलती है और उस मुद्रा से दूसरी वस्तु खरीदी जाती है।
- मूल्य का मापक: सभी वस्तुओं की कीमत एक ही इकाई (रुपये) में बताई जाती है, जिससे उनकी तुलना आसान होती है।
मुद्रा की क्रयशक्ति
प्रश्न 4. मुद्रा मूल्य संचय का साधन है, फिर भी उसकी क्रयशक्ति क्यों घट सकती है? (2 अंक)
उत्तर:
मुद्रा सड़ती नहीं, इसलिए उसे बचाकर भविष्य में खर्च किया जा सकता है। लेकिन कीमतें बढ़ने पर उतनी ही राशि से कम सामान मिलता है। इसलिए नोट वही रहने पर भी उसकी क्रयशक्ति घट जाती है।
नोट और सिक्के कौन जारी करता है
प्रश्न 5. एक रुपये के नोट और अन्य बैंकनोट के जारीकर्ता का अंतर लिखिए। (2 अंक)
उत्तर:
एक रुपये का नोट भारत सरकार (वित्त मंत्रालय) जारी करती है। बाकी सभी बैंकनोट भारतीय रिजर्व बैंक जारी करता है। सिक्के भी भारत सरकार जारी करती है, पर उन्हें लोगों तक पहुँचाने का काम RBI करता है।
डेबिट और क्रेडिट कार्ड
प्रश्न 6. डेबिट और क्रेडिट कार्ड में अंतर बताइए। (2 अंक)
उत्तर:
डेबिट कार्ड से भुगतान खाते में जमा अपनी राशि से होता है। क्रेडिट कार्ड से बैंक की तय सीमा तक उधार लेकर भुगतान होता है। यह उधार तय शर्तों के अनुसार बाद में ब्याज सहित चुकाना पड़ सकता है।
मासिक बचत का हिसाब
प्रश्न 7. आय 24,000 और मासिक उपभोग 19,500 रुपये हो तो बचत निकालिए। (2 अंक)
उत्तर:
दोनों राशियाँ एक माह की हैं।
सूत्र:
रुपये।
अतः मासिक बचत 4,500 रुपये है।
ऋणदाता और ऋणी
प्रश्न 8. साख में ऋणदाता और ऋणी कौन हैं? (2 अंक)
उत्तर:
साख में आज धन, वस्तु या सेवा दी जाती है और उसका भुगतान बाद में होता है। जो उधार देता है, वह ऋणदाता है, और जो उधार लेता है, वह ऋणी है। ऋणी को तय शर्तों के अनुसार ऋण चुकाना होता है।
मुद्रा से कठिनाइयों का हल
प्रश्न 9. वस्तु-विनिमय की कठिनाइयाँ मुद्रा किस तरह घटाती है? (4 अंक)
उत्तर:
वस्तु-विनिमय की लगभग सभी कठिनाइयाँ मुद्रा ने दूर कर दीं:
- मुद्रा के कारण बेचना और खरीदना अलग-अलग लोगों से हो सकता है, इसलिए दोहरे संयोग की जरूरत नहीं रहती।
- सभी वस्तुओं की कीमत एक ही इकाई (रुपये) में बताई जाती है, जिससे मूल्य की तुलना आसान होती है।
- आय का भाग मुद्रा में बचाकर रखा जा सकता है, क्योंकि मुद्रा फल या दूध की तरह खराब नहीं होती।
- मुद्रा छोटी-बड़ी इकाइयों में होती है, इसलिए छोटा भुगतान, उधार का भविष्य में भुगतान और दूर जगह पैसा भेजना आसान हो जाता है।
इस तरह मुद्रा ने विनिमय को सरल और तेज़ बना दिया। हाँ, कीमतें बढ़ने पर बची मुद्रा की क्रयशक्ति घट जाती है।
मुद्रा के चार कार्य
प्रश्न 10. मुद्रा के चार प्रमुख कार्य उदाहरण सहित लिखिए। (4 अंक)
उत्तर:
मुद्रा के चार प्रमुख कार्य हैं:
- विनिमय का माध्यम: किसान अनाज बेचकर मिले रुपयों से कपड़ा खरीदता है।
- मूल्य का मापक: किताब 100 रुपये और बैग 400 रुपये का है, तो दोनों की तुलना आसान है।
- विलंबित भुगतान का मान: आज लिया गया उधार अगले महीने रुपयों में चुकाना तय होता है।
- मूल्य का संचय: आज की आय का एक भाग बचाकर भविष्य में खर्च किया जाता है।
पहले दो प्राथमिक और बाद के दो गौण कार्य हैं। ध्यान रहे, कीमतें बढ़ने पर बची मुद्रा की क्रयशक्ति घट सकती है।
तीन स्थितियों में बचत
प्रश्न 11. आय 20,000 रुपये हो और तीन स्थितियों में उपभोग 16,000, 20,000 तथा 22,000 हो तो बचत समझाइए। (4 अंक)
उत्तर:
सभी राशियाँ एक माह की हैं। सूत्र: ।
- उपभोग 16,000 रुपये: बचत = 20,000 − 16,000 = 4,000 रुपये, यानी धनात्मक बचत।
- उपभोग 20,000 रुपये: बचत = 20,000 − 20,000 = शून्य।
- उपभोग 22,000 रुपये: बचत = 20,000 − 22,000 = −2,000 रुपये, यानी ऋणात्मक बचत।
तीसरी स्थिति में खर्च आय से 2,000 रुपये अधिक है, जिसे पुरानी बचत या उधार से पूरा करना पड़ेगा। इससे पता चलता है कि आय समान होने पर भी बचत अलग-अलग हो सकती है।
बचत के तत्व और निवेश
प्रश्न 12. बचत को प्रभावित करने वाले तत्व और निवेश से उसका संबंध बताइए। (4 अंक)
उत्तर:
आय का वह भाग जो उपभोग पर खर्च नहीं होता, बचत कहलाता है। बचत को ये तत्व प्रभावित करते हैं:
- आय का स्तर और जरूरी खर्च तय करते हैं कि कितना बच सकता है।
- कीमतें, परिवार के आश्रित सदस्य, बीमारी और आय की अनिश्चितता से बचत घटती-बढ़ती है।
- बच्चों की पढ़ाई या आपात स्थिति जैसी भविष्य की जरूरतें बचत की इच्छा बढ़ाती हैं।
- बैंक जैसी सुविधाओं तक पहुँच और ब्याज दर भी बचत पर असर डालती हैं।
लोगों की बचत बैंकों के माध्यम से उद्योगों तक पहुँचती है और नई मशीनों, भवनों जैसे निवेश में बदलती है। इस तरह बचत पूँजी निर्माण में सहायक है।
साधारण ब्याज का हिसाब
प्रश्न 13. 10,000 रुपये पर 10% वार्षिक साधारण ब्याज से एक वर्ष का ब्याज और कुल भुगतान निकालिए। (4 अंक)
उत्तर:
दिया है: , , ।
सूत्र:
रुपये।
कुल भुगतान: रुपये।
अतः ब्याज 1,000 रुपये और कुल भुगतान 11,000 रुपये होगा।
चेक, ड्राफ्ट और अधिविकर्ष
प्रश्न 14. चेक, बैंक ड्राफ्ट और अधिविकर्ष में अंतर लिखिए। (4 अंक)
उत्तर:
ये तीनों बैंक से जुड़े हैं, पर इनका स्वरूप अलग है:
- चेक: खाताधारक अपने बैंक को लिखित आदेश देता है कि उसके खाते से लिखी हुई राशि बताए गए व्यक्ति को दी जाए। खाते में राशि होने पर ही भुगतान होता है।
- बैंक ड्राफ्ट: ग्राहक से राशि पहले लेकर बैंक खुद यह भुगतान साधन जारी करता है, इसलिए इसका भुगतान अधिक भरोसेमंद है।
- अधिविकर्ष: बैंक की अनुमति से ग्राहक तय सीमा तक अपने खाते में जमा राशि से अधिक निकाल सकता है। यह एक तरह का ऋण है।
- चेक और ड्राफ्ट साख-पत्र हैं, जबकि अधिविकर्ष साख-पत्र नहीं, ऋण की सुविधा है।
इनमें से कोई भी नकद की तरह विधिग्राह्य मुद्रा नहीं है।