
हमारी वित्तीय संस्थाएँ
एक किसान को बीज खरीदना है, पर फसल बेचने से पैसा कुछ महीने बाद आएगा। गाँव की महिलाओं का एक समूह टोकरी बनाने का काम बढ़ाना चाहता है, पर किसी के पास इतनी रकम एक साथ नहीं है। ऐसे में दो ही रास्ते दिखते हैं: गाँव का महाजन या बैंक जैसी कोई संस्था। वित्तीय संस्थाएँ बचत, भुगतान और ऋण की व्यवस्था से ऐसी जरूरतें पूरी करती हैं।
इस अध्याय में आप पढ़ेंगे कि बचत निवेश तक कैसे पहुँचती है, बैंक और सहकारी संस्थाएँ क्या काम करती हैं, और स्वयं सहायता समूह गाँव के विकास में कैसे मदद करते हैं। पुस्तक में बैंकों की संख्या, ऋण के प्रतिशत और ब्याज दरें पुराने वर्षों की हैं, उन्हें आज का आँकड़ा मत समझिए।
1. वित्तीय संस्था का अर्थ और आवश्यकता
जो संस्थाएँ लोगों, उद्यमों और व्यवसायों की मुद्रा और साख की जरूरतें पूरी करती हैं, उन्हें वित्तीय संस्थाएँ कहते हैं। बैंक इसका सबसे जाना-पहचाना उदाहरण है।
इनकी जरूरत क्यों पड़ती है? खेती में बुआई और बिक्री के बीच कई महीनों का अंतर होता है। उद्योग को मशीन और कच्चा माल चाहिए। व्यापारी का पैसा माल खरीदने से लेकर उसके बिकने तक फँसा रहता है। इन कामों के लिए अल्पकालीन, मध्यमकालीन या दीर्घकालीन वित्त चाहिए। वित्तीय संस्थाएँ लोगों की छोटी-छोटी बचतों को इकट्ठा करके ऋण के रूप में जरूरतमंदों तक पहुँचाती हैं। ऋण का फायदा तब है जब उत्पादन बढ़े, माल बिके और किस्तें समय पर लौटें।
2. वित्तीय संस्थाओं का वर्गीकरण
पुस्तक वित्तीय संस्थाओं को कई तरह से बाँटती है। कार्य-क्षेत्र के आधार पर ये राष्ट्रीय स्तर और राज्य स्तर की होती हैं। राज्य स्तर पर सरकारी, अर्द्धसरकारी और सूक्ष्म वित्तीय संस्थाएँ हैं। सहकारी संस्थाएँ अपने सदस्यों की होती हैं, और क्षेत्रीय ग्रामीण बैंक गाँवों में ऋण देते हैं।
ऋण के स्रोत के आधार पर ये संस्थागत और गैर-संस्थागत होती हैं, और स्वामित्व के आधार पर सार्वजनिक और निजी। जैसे, निजी बैंक स्वामित्व के हिसाब से निजी है, पर ऋण के स्रोत के हिसाब से संस्थागत, क्योंकि वह बैंकिंग नियमों के अधीन काम करता है।
3. मुद्रा बाजार और पूँजी बाजार
मुद्रा बाजार मुख्य रूप से अल्पकालीन (प्रायः एक वर्ष तक के) ऋणों का बाजार है। पुस्तक इसमें मध्यमकालीन वित्त को भी शामिल करती है। पूँजी बाजार दीर्घकालीन पूँजी और प्रतिभूतियों (शेयर, बॉण्ड) का बाजार है।
पुस्तक के अनुसार पूँजी बाजार में प्रतिभूति बाजार, औद्योगिक वित्त, विकास वित्त संस्थाएँ और गैर-बैंकिंग वित्त कंपनियाँ आती हैं। प्रतिभूति बाजार के दो भाग हैं: प्राथमिक बाजार, जहाँ कंपनियाँ नए शेयर जारी करके धन जुटाती हैं, और द्वितीयक बाजार, जहाँ पहले जारी शेयरों की खरीद-बिक्री होती है। मुंबई की दलाल स्ट्रीट देश के प्रमुख शेयर बाजार (बंबई स्टॉक एक्सचेंज) के लिए प्रसिद्ध है। समाचार में आपने "सेंसेक्स" के चढ़ने-गिरने की खबर सुनी होगी, वह इसी शेयर बाजार का सूचकांक है।
4. केंद्रीय बैंक और व्यावसायिक बैंक
भारत का केंद्रीय बैंक भारतीय रिजर्व बैंक (RBI) है। यह नोट जारी करता है, देश की मौद्रिक नीति चलाता है और सभी बैंकों पर नियंत्रण रखता है। यह सरकार का बैंक भी है और बैंकों का बैंक भी। आम लोगों से जमा लेना और उन्हें ऋण देना व्यावसायिक बैंकों का काम है।
नाम से भ्रम न हो: सेंट्रल बैंक ऑफ इंडिया एक व्यावसायिक बैंक है, देश का केंद्रीय बैंक RBI ही है। RBI ने 1 अप्रैल 1935 को काम शुरू किया और 1 जनवरी 1949 को उसका राष्ट्रीयकरण हुआ। व्यावसायिक बैंकों का राष्ट्रीयकरण बाद में, 1969 और 1980 में हुआ।
5. बिहार में ऋण के दो स्रोत
| आधार | संस्थागत स्रोत | गैर-संस्थागत स्रोत |
|---|---|---|
| उदाहरण | व्यावसायिक बैंक, ग्रामीण बैंक, सहकारी संस्था | महाजन, साहूकार, व्यापारी, रिश्तेदार |
| व्यवस्था | तय नियमों के अंतर्गत | प्रायः निजी जान-पहचान पर |
| सुविधा | लिखित शर्तें, उचित ब्याज | जल्दी और पास में मिल जाता है |
| कठिनाई | कागजात, दूरी और समय | ऊँचा ब्याज, अस्पष्ट हिसाब, शोषण का डर |
रिश्तेदार कई बार बिना ब्याज भी मदद कर देते हैं, पर महाजन और साहूकार प्रायः बहुत ऊँचा ब्याज लेते हैं। फिर भी उनका ऋण जल्दी और पास में मिल जाता है, इसलिए गरीब किसान बार-बार उन्हीं के पास जाता है। पुस्तक में बिहार में ऋण के स्रोतों का जो चित्र 2003 का है, वह उसी समय की स्थिति बताता है।
6. ऋण कब उपयोगी, कब बोझ?
ऊँची ब्याज दर का असर एक उदाहरण से देखिए। मान लीजिए किसी किसान ने महाजन से 2,000 रुपये तीन महीने के लिए 10% मासिक साधारण ब्याज पर लिए।
दर मासिक है, इसलिए समय भी महीनों में (3) लिया गया। तीन महीने में ही ब्याज 600 रुपये और कुल चुकाने की रकम 2,600 रुपये हो गई।
फसल अच्छी हो, तो ऋण से खरीदा बीज आय बढ़ाता है। पर बाढ़ या सूखे से फसल बर्बाद हो जाए, तो आय नहीं होती और कर्ज़ बना रहता है। तब ब्याज चुकाने के लिए नया कर्ज़ लेना पड़ता है, और किसान ऋण-जाल में फँस जाता है।
7. सहकारी साख की तीन-स्तरीय व्यवस्था
ग्रामीण सहकारी साख व्यवस्था सीढ़ी की तरह तीन स्तरों में बनी है। सबसे नीचे गाँव में प्राथमिक कृषि साख समिति (PACS), बीच में जिला स्तर पर केंद्रीय सहकारी बैंक, और सबसे ऊपर राज्य सहकारी बैंक होता है। जिला बैंक के नाम में "केंद्रीय" शब्द जरूर है, पर इसका RBI से कोई संबंध नहीं।
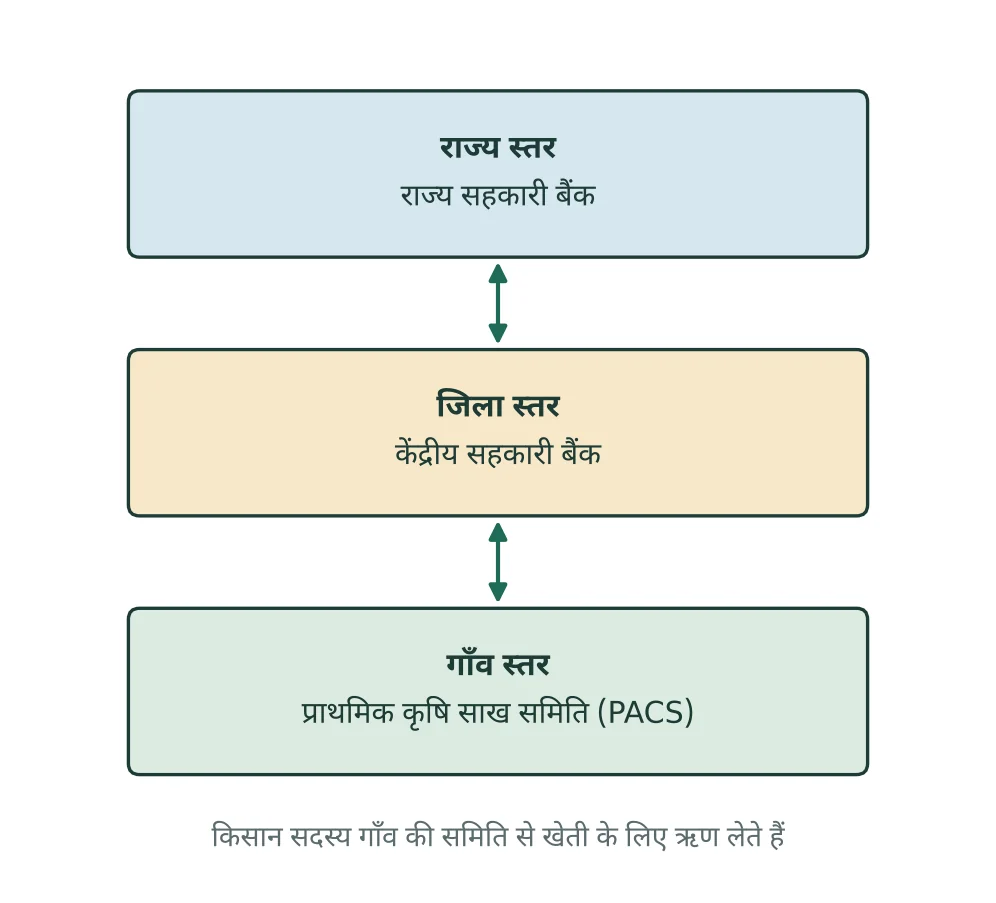
गाँव की प्राथमिक कृषि साख समिति अपने सदस्य किसानों को खेती की मौसमी जरूरतों के लिए ऋण देती है। उसे जिले का केंद्रीय सहकारी बैंक धन देता है, और जिले के बैंक को राज्य सहकारी बैंक।
8. PACS और भूमि विकास बैंक
प्राथमिक कृषि साख समिति (PACS) किसानों को बीज, खाद और खेती की दूसरी मौसमी जरूरतों के लिए अल्पकालीन ऋण देती है। बिहार के गाँवों में लोग इसे "पैक्स" कहते हैं। यह ग्रामीण सहकारी साख की सबसे निचली और बुनियादी कड़ी है।
भूमि विकास बैंक को पहले भूमि बंधक बैंक कहा जाता था। यह भूमि में स्थायी सुधार, सिंचाई के साधन और कृषि यंत्र खरीदने के लिए दीर्घकालीन ऋण (पुस्तक के अनुसार 15 से 20 वर्ष तक) देता है। यानी बीज-खाद के लिए पैक्स और नलकूप या कृषि यंत्र के लिए भूमि विकास बैंक। व्यावसायिक बैंक भी किसानों को दीर्घकालीन ऋण देते हैं।
9. क्षेत्रीय ग्रामीण बैंक और नाबार्ड
भारत में क्षेत्रीय ग्रामीण बैंक अक्टूबर 1975 में शुरू हुए और बाद में क्षेत्रीय ग्रामीण बैंक अधिनियम, 1976 बना। इनका उद्देश्य छोटे और सीमांत किसानों, खेतिहर मजदूरों, ग्रामीण कारीगरों और कमजोर वर्गों तक बैंक की सुविधा पहुँचाना था।
नाबार्ड का पूरा नाम राष्ट्रीय कृषि और ग्रामीण विकास बैंक है। इसकी स्थापना 12 जुलाई 1982 को हुई। यह कृषि और ग्रामीण विकास के लिए ऋण देने वाली संस्थाओं को पुनर्वित्त देता है। यानी नाबार्ड सहकारी बैंकों और ग्रामीण बैंकों को पैसा देता है, और वे आगे किसानों को ऋण देते हैं।
पुस्तक में बिहार के जिन ग्रामीण बैंकों के नाम हैं, वे अब बदल चुके हैं। उत्तर बिहार ग्रामीण बैंक और दक्षिण बिहार ग्रामीण बैंक को मिलाकर 1 मई 2025 को बिहार ग्रामीण बैंक बनाया गया।
10. व्यावसायिक बैंक और राष्ट्रीयकरण
व्यावसायिक (वाणिज्यिक) बैंक जनता से जमा लेते हैं, ऋण देते हैं और भुगतान जैसी दूसरी सेवाएँ देते हैं। ये सरकारी भी होते हैं और निजी भी। ये लाभ कमाने के लिए काम करते हैं, पर RBI के नियमों के अंदर रहकर।
राष्ट्रीयकरण का अर्थ है निजी बैंक का स्वामित्व और नियंत्रण सरकार के हाथ में आ जाना। भारत में 19 जुलाई 1969 को 14 बड़े बैंकों और 1980 में 6 बैंकों का राष्ट्रीयकरण हुआ। इससे पहले 1955 में स्टेट बैंक ऑफ इंडिया बन चुका था। उस समय बैंकों की शाखाएँ ज़्यादातर शहरों में थीं। राष्ट्रीयकरण का उद्देश्य था कि गाँवों में शाखाएँ खुलें और खेती तथा छोटे उद्योगों को भी ऋण मिले।
11. जमा के चार प्रकार
| जमा | मुख्य विशेषता | किसके लिए उपयोगी |
|---|---|---|
| बचत या संचयी जमा | बचत और सामान्य लेन-देन, थोड़ा ब्याज | परिवार का खाता |
| चालू जमा | दिन में कई बार जमा-निकासी, ब्याज नहीं | व्यापारी का खाता |
| स्थायी या सावधि जमा | तय अवधि के लिए एकमुश्त राशि, अधिक ब्याज | कुछ वर्ष बाद की जरूरत |
| आवर्ती जमा | हर महीने तय किस्त, अवधि पूरी होने पर ब्याज सहित राशि | थोड़ी-थोड़ी नियमित बचत |
सावधि जमा को अवधि पूरी होने से पहले भी तोड़ा जा सकता है, पर तब ब्याज कम मिलता है।
12. बैंक ऋण कैसे देता है?
बैंक लोगों की जमा का एक भाग नकद रखता है, ताकि कोई पैसा निकालने आए तो दे सके। बाकी से वह ऋण देता है। ऋण की राशि, उद्देश्य, ब्याज दर और चुकाने की शर्तें पहले तय होती हैं। ऋण पर बैंक जो ब्याज लेता है, वह जमा पर दिए ब्याज से अधिक होता है, और यही अंतर बैंक की आय का मुख्य स्रोत है।
कुछ ऋणों में बैंक जमानत माँगता है, कुछ में नहीं। गरीब परिवारों को कागजात की कमी, बैंक की दूरी और अनियमित आय के कारण ऋण मिलने में कठिनाई होती है। बैंक को भी RBI के नियम, अपनी पूँजी और जोखिम देखकर ही ऋण देना होता है।
13. ऋण देने के पाँच तरीके
- अभियाचित और अल्पसूचना ऋण: बहुत कम अवधि के ऋण, जिन्हें माँगने पर या थोड़ी सूचना पर लौटाना होता है।
- नकद साख: बैंक एक सीमा तय कर देता है, जिसके अंदर ग्राहक जरूरत के अनुसार पैसा निकाल सकता है। ब्याज केवल निकाली गई राशि पर लगता है।
- अधिविकर्ष: ग्राहक तय सीमा तक अपने खाते में जमा से अधिक राशि निकाल सकता है।
- विनिमय बिलों को भुनाना: बैंक बिल की तारीख आने से पहले कुछ कटौती करके उसका भुगतान कर देता है और बाद में पूरी रकम वसूलता है।
- ऋण और अग्रिम: किसी निश्चित काम के लिए तय शर्तों पर दिया गया ऋण।
अधिविकर्ष में जमा से अधिक निकाली गई राशि बैंक का ऋण है, जो ब्याज सहित लौटानी पड़ती है।
14. सामान्य उपयोगिता और एजेंसी कार्य
| कार्य का प्रकार | क्या होता है? | उदाहरण |
|---|---|---|
| सामान्य उपयोगिता | बैंक ग्राहकों को अतिरिक्त सुविधाएँ देता है | लॉकर, ATM, कार्ड, साख-पत्र |
| एजेंसी | बैंक ग्राहक के प्रतिनिधि के रूप में काम करता है | चेक और बिल की वसूली, लाभांश वसूली, बीमा की किस्त भरना, शेयरों की खरीद-बिक्री |
जमा लेना और ऋण देना बैंक के मूल कार्य हैं। एजेंसी कार्य में बैंक वही करता है जो ग्राहक उससे करने को कहे, जैसे ग्राहक का लाभांश वसूलकर उसके खाते में डालना।
15. सहकारिता का अर्थ और मूल तत्त्व
जब समान आर्थिक जरूरतों वाले लोग अपनी इच्छा से मिलकर अपने साझा हित के लिए संगठन बनाते हैं, तो इसे सहकारिता कहते हैं। मिलकर बीज खरीदना, उपज बेचना, ऋण की व्यवस्था करना या दूध का व्यवसाय चलाना इसके उदाहरण हैं। इसका मूल भाव है: "सब प्रत्येक के लिए और प्रत्येक सबके लिए।"
पुस्तक के अनुसार सहकारिता के तीन मूल तत्त्व हैं: स्वैच्छिक सदस्यता, जनतांत्रिक प्रबंध, और आर्थिक उद्देश्य के साथ सामाजिक और नैतिक हित। कोई भी अपनी इच्छा से सदस्य बनता है। हर सदस्य को बराबर अधिकार होता है, चाहे उसकी पूँजी कम हो या अधिक। सदस्य एक-दूसरे की मदद करते हैं और आत्मनिर्भर बनना सीखते हैं।
16. भारत में सहकारिता का विकास
| वर्ष | प्रमुख घटना |
|---|---|
| 1904 | सहकारी साख समिति अधिनियम पारित |
| 1912 | नया सहकारी अधिनियम, जिससे गैर-साख सहकारी समितियाँ भी बन सकीं |
| 1914 | मैकलैगन समिति का गठन, सहकारिता की समीक्षा के लिए |
| 1919 | सहकारिता प्रांतीय सरकारों का हस्तांतरित विषय बनी |
| 1935 | RBI की स्थापना, जिसने कृषि साख को सहारा दिया |
1904 के कानून से पहले भी गाँवों में लोग एक-दूसरे की मदद करते थे। 1904 वाला कानून आधुनिक सहकारी आंदोलन की शुरुआत था।
17. बिहार के विकास में सहकारिता की भूमिका
छोटे किसान अलग-अलग थोड़ा-थोड़ा सामान खरीदें, तो महँगा पड़ता है। सहकारी समिति सबके लिए एक साथ बीज, खाद और उपकरण खरीदकर लागत घटाती है। समिति से समय पर ऋण मिले, तो बुआई भी समय पर होती है। उपज मिलकर बेचने से किसानों को बाजार में अच्छा दाम मिलता है।
बिहार में खेती के साथ दूध उत्पादन, धान कुटाई, बुनाई और दूसरे लघु उद्योगों में भी सहकारिता रोजगार बढ़ा सकती है। सुधा डेयरी इसका अच्छा उदाहरण है: गाँव की दुग्ध समिति में पशुपालक रोज़ दूध जमा करते हैं, और यही दूध आगे सुधा के नाम से बिकता है। ऐसी सफलता के लिए ईमानदार हिसाब, सक्रिय सदस्य और बाजार की व्यवस्था चाहिए।
18. स्वयं सहायता समूह क्या है?
स्वयं सहायता समूह (SHG) आसपास रहने वाले, एक जैसी आर्थिक-सामाजिक स्थिति के लोगों का छोटा स्वैच्छिक समूह है। सदस्य नियमित बैठक करते हैं, हर महीने थोड़ी बचत जमा करते हैं, और जरूरत पड़ने पर किसी सदस्य को उसी कोष से छोटा ऋण देते हैं। पुस्तक के अनुसार ऐसे समूह में प्रायः 15 से 20 सदस्य होते हैं, और ज़्यादातर समूह महिलाओं के होते हैं।
ऋण का उद्देश्य, राशि, ब्याज और वापसी समूह बैठक में मिलकर तय करता है। नियमित बचत और समय पर वापसी का अच्छा रिकॉर्ड हो, तो समूह को बैंक से भी ऋण मिल सकता है। बिहार में जीविका से जुड़े लाखों महिला समूह इसका अच्छा उदाहरण हैं। आपके गाँव में भी "जीविका दीदी" का कोई समूह होगा।
19. बचत से सामूहिक कोष और छोटे ऋण
मान लीजिए एक समूह में 20 सदस्य हर महीने 100 रुपये जमा करते हैं। छह महीने तक सब नियमित जमा करते रहें और बीच में कोई निकासी या ऋण न हो, तो कुल जमा:
यहाँ सदस्यों की संख्या, हर सदस्य की मासिक बचत और महीनों की संख्या है। ये 12,000 रुपये सदस्यों की अपनी बचत है, समूह का लाभ नहीं। इसमें से ऋण दिया जाए, तो हाथ में बची नकदी और सदस्यों से वापस मिलने वाले ऋण का हिसाब अलग-अलग रखा जाता है।
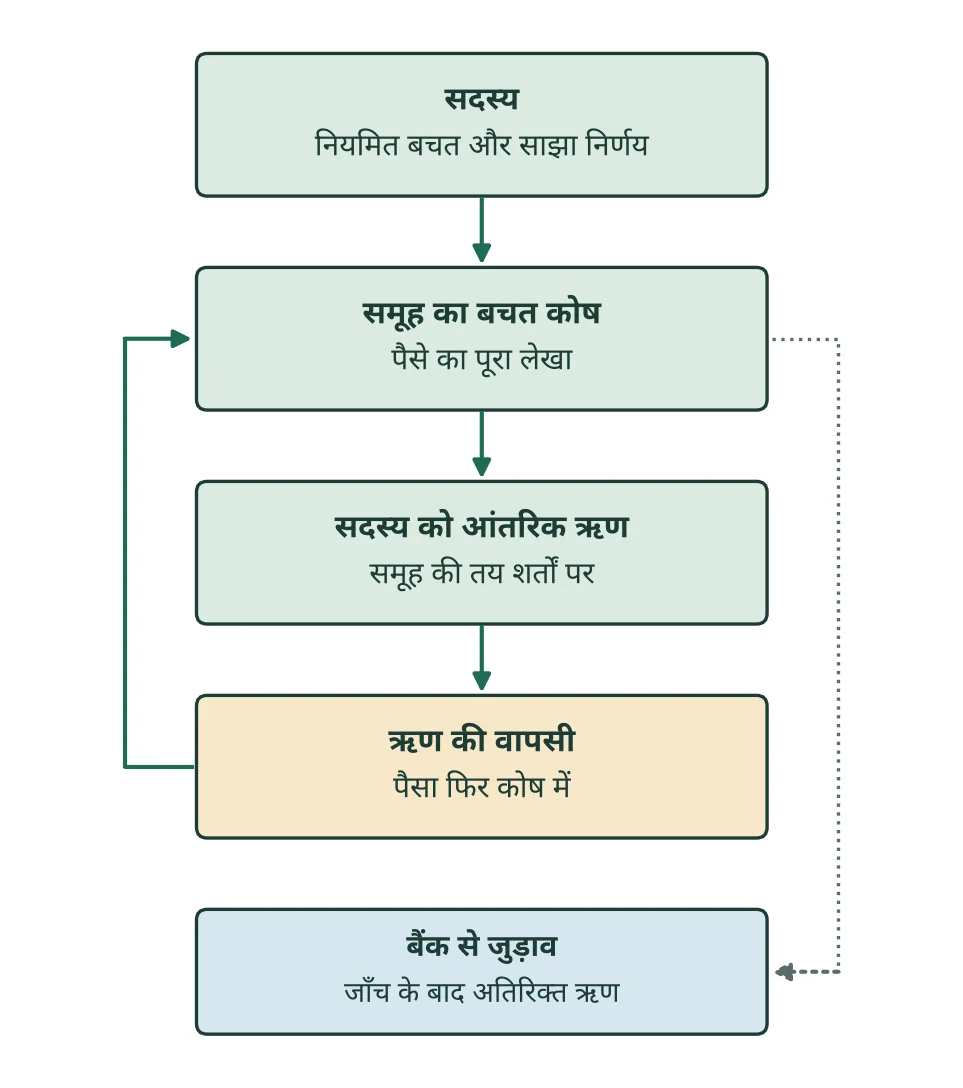
सदस्यों की बचत से बना कोष ही समूह की ताकत है। समय पर वापसी और अच्छा लेखा होने पर बैंक समूह को अतिरिक्त ऋण देता है, जिसे समूह को लौटाना पड़ता है।
20. सूक्ष्म वित्त और महिला सशक्तीकरण
सूक्ष्म वित्त गरीब और कम आय वाले परिवारों तक छोटे ऋण और दूसरी बैंक सेवाएँ पहुँचाने की व्यवस्था है। स्वयं सहायता समूहों को बैंक से जोड़ना इसका सबसे महत्वपूर्ण तरीका है। बांग्लादेश में मुहम्मद यूनुस के ग्रामीण बैंक ने छोटे ऋणों की इस व्यवस्था को दुनिया भर में प्रसिद्ध किया। भारत में नाबार्ड ने 1992 में SHG-बैंक संबंध कार्यक्रम शुरू किया।
महिला समूहों से महिलाएँ नियमित बचत करना सीखती हैं, अपना छोटा काम शुरू करती हैं और बैंक से जुड़ती हैं। बैठकों में शिक्षा, स्वास्थ्य और सामाजिक समस्याओं पर बात होने से उनका आत्मविश्वास बढ़ता है और परिवार के निर्णयों में उनकी आवाज़ मज़बूत होती है। इसे ही महिला सशक्तीकरण कहते हैं।
किसान को साख की जरूरत
प्रश्न 1. किसान को फसल बिकने से पहले साख की आवश्यकता क्यों पड़ती है? (2 अंक)
उत्तर:
किसान को बुआई के समय बीज, खाद, सिंचाई और मजदूरी पर खर्च करना पड़ता है, जबकि फसल बेचकर पैसा कई महीने बाद मिलता है। इस बीच के समय की जरूरत साख (ऋण) से पूरी होती है। इससे खेती का काम समय पर हो जाता है, और फसल बिकने पर किसान ऋण लौटा देता है।
राष्ट्रीय और राज्य स्तर की संस्थाएँ
प्रश्न 2. वित्तीय संस्थाओं के राष्ट्रीय और राज्य स्तर में क्या अंतर है? (2 अंक)
उत्तर:
राष्ट्रीय स्तर की वित्तीय संस्थाएँ पूरे देश में काम करती हैं, जैसे RBI, जो देश का केंद्रीय बैंक है। राज्य स्तर की संस्थाएँ किसी एक राज्य और उसके स्थानीय क्षेत्रों की वित्तीय जरूरतें पूरी करती हैं, जैसे राज्य सहकारी बैंक, जो राज्य की सहकारी साख व्यवस्था में सबसे ऊपर है।
RBI और सेंट्रल बैंक ऑफ इंडिया
प्रश्न 3. RBI को Central Bank of India से अलग क्यों समझना चाहिए? (2 अंक)
उत्तर:
RBI भारत का केंद्रीय बैंक है। यह नोट जारी करता है, मौद्रिक नीति चलाता है और सभी बैंकों पर नियंत्रण रखता है। Central Bank of India एक व्यावसायिक बैंक है, जो आम ग्राहकों से जमा लेकर उन्हें ऋण देता है। नाम में "Central" होने से वह देश का केंद्रीय बैंक नहीं बन जाता।
PACS और जिला बैंक के स्तर
प्रश्न 4. PACS और जिला केंद्रीय सहकारी बैंक किस स्तर पर काम करते हैं? (2 अंक)
उत्तर:
PACS यानी प्राथमिक कृषि साख समिति गाँव के स्तर पर अपने सदस्य किसानों को ऋण देती है। जिला केंद्रीय सहकारी बैंक जिला स्तर पर काम करता है और PACS तथा राज्य सहकारी बैंक के बीच की कड़ी है। इसलिए दोनों अलग-अलग स्तर की संस्थाएँ हैं।
पुनर्वित्त
प्रश्न 5. पुनर्वित्त को उदाहरण से समझाइए। (2 अंक)
उत्तर:
जब कोई बड़ी संस्था ऋण देने वाली दूसरी संस्थाओं को पैसा देती है, ताकि वे आगे लोगों को ऋण दे सकें, तो इसे पुनर्वित्त कहते हैं। जैसे नाबार्ड सहकारी बैंकों और क्षेत्रीय ग्रामीण बैंकों को धन देता है, और ये बैंक उस धन से किसानों को ऋण देते हैं।
नकद साख और अधिविकर्ष
प्रश्न 6. नकद साख और अधिविकर्ष का अर्थ लिखिए। (2 अंक)
उत्तर:
नकद साख में बैंक ग्राहक के लिए एक सीमा तय करता है, जिसके अंदर वह जरूरत के अनुसार पैसा निकाल सकता है। अधिविकर्ष में ग्राहक तय सीमा तक अपने खाते में जमा से अधिक राशि निकाल सकता है। दोनों बैंक की ऋण सुविधाएँ हैं, इसलिए निकाली गई राशि ब्याज सहित लौटानी होती है।
बैंक के एजेंसी कार्य
प्रश्न 7. बैंक के दो एजेंसी कार्य उदाहरण सहित बताइए। (2 अंक)
उत्तर:
- बैंक ग्राहक की ओर से उसके चेक या बिल की रकम वसूल करके उसके खाते में जमा करता है।
- ग्राहक के कहने पर बैंक उसकी बीमा की किस्त या बिजली बिल जैसे भुगतान समय पर कर देता है।
इन कामों में बैंक ग्राहक के प्रतिनिधि (एजेंट) की तरह काम करता है।
समूह की बचत और लाभ
प्रश्न 8. समूह की बचत और लाभ में अंतर समझाइए। (2 अंक)
उत्तर:
सदस्य हर महीने जो पैसा जमा करते हैं, उससे समूह का कोष बनता है। यह सदस्यों की अपनी बचत है, किसी काम की कमाई नहीं। लाभ तब होता है जब समूह कोई काम करके उसकी लागत से अधिक कमाए। इसलिए 20 सदस्यों की जमा राशि को समूह का लाभ कहना गलत है।
बैंक की चार जमाएँ
प्रश्न 9. बैंक की चार जमाओं का उपयोग सहित वर्णन कीजिए। (4 अंक)
उत्तर:
बैंक में मुख्य रूप से चार प्रकार की जमाएँ होती हैं:
- बचत जमा: आम लोग अपनी छोटी बचत रखने और सामान्य लेन-देन के लिए यह खाता खोलते हैं। इस पर थोड़ा ब्याज मिलता है।
- चालू जमा: व्यापारी इस खाते से दिन में कई बार पैसा जमा करते और निकालते हैं। इस पर ब्याज नहीं मिलता।
- सावधि जमा: एकमुश्त राशि तय अवधि के लिए जमा की जाती है और उस पर अधिक ब्याज मिलता है। समय से पहले निकालने पर ब्याज कम मिलता है।
- आवर्ती जमा: हर महीने तय किस्त जमा की जाती है और अवधि पूरी होने पर ब्याज सहित पूरी राशि मिलती है।
ग्राहक अपनी जरूरत के अनुसार इनमें से खाता चुनता है।
ऋण के स्रोतों की तुलना
प्रश्न 10. वित्तीय स्रोतों की तुलना करते समय किन बातों का ध्यान रखना चाहिए? (4 अंक)
उत्तर:
ऋण लेने से पहले उसकी सारी शर्तें ठीक से समझ लेनी चाहिए:
- ऋण बैंक जैसी संस्था से मिल रहा है या महाजन जैसे निजी व्यक्ति से।
- ब्याज मासिक है या वार्षिक, और कोई दूसरा शुल्क तो नहीं है।
- जमानत क्या माँगी जा रही है, और किस्तें अपनी आय से चुकाई जा सकेंगी या नहीं।
- शर्तें लिखित और साफ़ हों, और लेन-देन का पूरा हिसाब रहे।
बैंक का ऋण नियमों के अनुसार और उचित ब्याज पर मिलता है, पर उसमें कागजी काम और समय लगता है। महाजन का ऋण जल्दी मिल जाता है, पर ब्याज बहुत ऊँचा होता है।
मुद्रा बाजार और पूँजी बाजार
प्रश्न 11. मुद्रा बाजार तथा पूँजी बाजार का अंतर और प्रतिभूति बाजार के भाग बताइए। (4 अंक)
उत्तर:
ऋण की अवधि के आधार पर वित्तीय बाजार के दो भाग हैं:
- मुद्रा बाजार अल्पकालीन (प्रायः एक वर्ष तक के) ऋणों का बाजार है। इससे व्यापार और उद्योग की थोड़े समय की जरूरतें पूरी होती हैं।
- पूँजी बाजार दीर्घकालीन पूँजी और शेयर-बॉण्ड जैसी प्रतिभूतियों का बाजार है। इससे उद्योगों को बड़े निवेश के लिए धन मिलता है।
प्रतिभूति बाजार के दो भाग हैं:
- प्राथमिक बाजार, जहाँ कंपनियाँ नए शेयर जारी करके धन जुटाती हैं।
- द्वितीयक बाजार, जहाँ पहले जारी शेयरों की निवेशकों के बीच खरीद-बिक्री होती है।
सहकारिता से छोटे किसानों को लाभ
प्रश्न 12. सहकारिता छोटे किसानों की आर्थिक स्थिति में कैसे सहायता कर सकती है? (4 अंक)
उत्तर:
छोटे किसान अकेले कमजोर होते हैं, पर सहकारी समिति बनाकर वे अपनी कई समस्याएँ हल कर सकते हैं:
- मिलकर बीज, खाद और उपकरण खरीदने से हर किसान की लागत कम होती है।
- समिति से समय पर और कम ब्याज पर ऋण मिलता है, जिससे महाजन के चंगुल से बचाव होता है।
- उपज मिलकर बेचने से बिचौलियों से छुटकारा मिलता है और अच्छा दाम मिलता है।
- दूध उत्पादन, प्रसंस्करण और लघु उद्योग की समितियों से गाँव में रोजगार बढ़ता है।
इससे किसानों की आय और जीवन स्तर सुधरता है। पर इसके लिए सक्रिय सदस्य, ईमानदार हिसाब और लोकतांत्रिक ढंग से निर्णय जरूरी हैं।
SHG की बचत और बैंक से जुड़ाव
प्रश्न 13. स्वयं सहायता समूह की बचत और बैंक-संबंध की प्रक्रिया समझाइए। (4 अंक)
उत्तर:
स्वयं सहायता समूह छोटी-छोटी नियमित बचत से अपना काम शुरू करता है। इसकी प्रक्रिया इस प्रकार है:
- सदस्य बैठक करके बचत, ऋण और वापसी के नियम तय करते हैं।
- हर सदस्य नियमित रूप से तय राशि जमा करता है, जिससे समूह का कोष बनता है और उसका हिसाब रखा जाता है।
- जरूरत पड़ने पर समूह अपने कोष से सदस्य को छोटा ऋण देता है और वापसी का रिकॉर्ड रखता है।
- कुछ समय तक अच्छा काम और साफ़ हिसाब होने पर बैंक समूह को ऋण देता है।
बैंक से मिला ऋण अनुदान नहीं है, उसे लौटाना पड़ता है। समूह की ताकत मिलकर निर्णय लेने और सामूहिक जिम्मेदारी में है।
समूह की जमा का हिसाब
प्रश्न 14. 20 सदस्य छह महीने तक 100 रुपये मासिक बचाते हैं। कुल जमा और उसके उपयोग का अर्थ समझाइए। (4 अंक)
उत्तर:
मान लिया गया है कि सभी सदस्य नियमित जमा करते हैं और बीच में कोई निकासी, ब्याज या ऋण नहीं है।
- एक महीने की कुल बचत = रुपये।
- छह महीने की कुल जमा = रुपये।
- ये 12,000 रुपये सदस्यों की बचत है, समूह का लाभ नहीं।
- अगर बाद में इसमें से 5,000 रुपये किसी सदस्य को ऋण दिए जाएँ, तो हाथ में 7,000 रुपये नकद बचेंगे और 5,000 रुपये सदस्य से वापस मिलने वाले ऋण के रूप में दर्ज होंगे।
दिया गया ऋण भी समूह की ही रकम है, जो सदस्य से वापस आएगी। इसलिए समूह का पूरा कोष नकद और दिए गए ऋण को अलग-अलग लिखकर दिखाया जाता है।